Contabilidade para construção civil em São Paulo: o que sua empresa precisa avaliar antes de contratar
escrito em 6 de outubro de 2026
Administrar uma construtora exige um controle contábil diferente daquele de uma empresa que simplesmente compra, vende ou presta um serviço recorrente. Cada nova obra acrescenta contratos, fornecedores, mão de obra, retenções, custos que precisam ser apropriados corretamente e obrigações que acompanham o empreendimento até sua regularização.
Por isso, quem procura contabilidade para construção civil em São Paulo deveria avaliar mais do que o preço mensal do escritório. CNO, Sero, eSocial, EFD-Reinf e DCTFWeb continuam fazendo parte da rotina do setor, enquanto a Reforma Tributária acrescenta IBS e CBS e começa a modificar a tributação das operações e a estrutura dos documentos fiscais. A empresa precisará atravessar essa transição sem perder o controle das obrigações que já possui.
Para construtoras, incorporadoras e empresas que executam obras para terceiros, isso coloca a contabilidade em uma posição muito próxima da gestão da própria operação. Um erro que só aparece no encerramento de uma obra pode exigir correções de informações enviadas meses antes. Um contrato analisado sem considerar corretamente retenções, custos e tributos pode apresentar uma margem no orçamento e entregar outra no resultado.
É esse acompanhamento que diferencia uma contabilidade especializada de um serviço limitado a calcular tributos e entregar declarações.
Por que a construção civil exige uma contabilidade especializada?
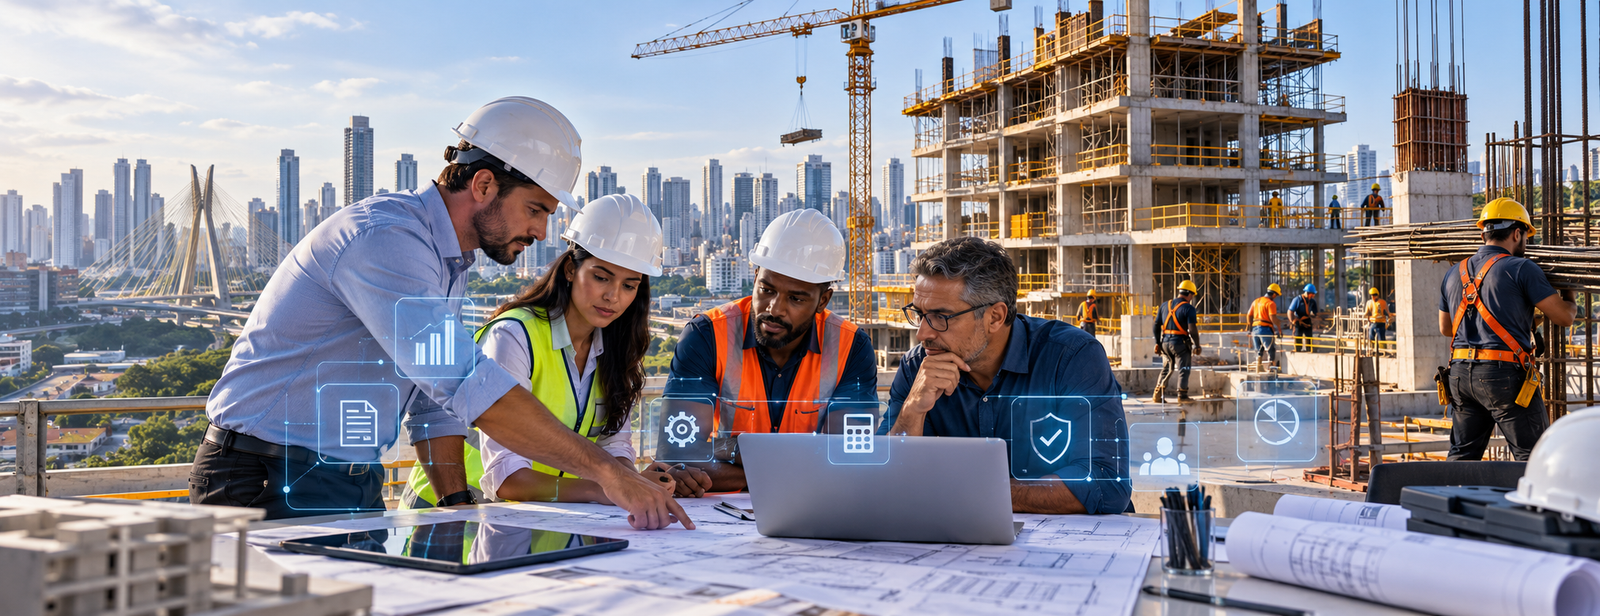
Uma construtora pode administrar várias obras simultaneamente, cada uma em uma fase diferente. Enquanto um empreendimento está começando e precisa ter seus cadastros organizados, outro concentra contratações e mão de obra, e um terceiro pode estar chegando à etapa de regularização.
Tratar tudo apenas pelo CNPJ da empresa reduz uma informação importante para o gestor: quanto cada obra efetivamente custa e quanto ela entrega de resultado.
Materiais, serviços contratados, folha, encargos, equipamentos, despesas indiretas e retenções precisam chegar à contabilidade com critérios que permitam acompanhar os empreendimentos. Quando isso não acontece, a empresa pode ter faturamento crescente e, ainda assim, dificuldade para descobrir quais contratos são realmente rentáveis.
A especialização também aparece no cumprimento das obrigações próprias da atividade. A construção civil continua convivendo com Cadastro Nacional de Obras (CNO), Sero, eSocial, EFD-Reinf e DCTFWeb. A Reforma Tributária não elimina essas estruturas, porque elas atendem a finalidades diferentes da tributação do consumo. A Receita continua mantendo, em 2026, seus procedimentos de cadastro, aferição e certidão de obras, assim como a integração entre eSocial, EFD-Reinf e DCTFWeb.
CNO e Sero: a regularização da obra começa muito antes do encerramento
O CNO identifica a obra de construção civil perante a Receita Federal. Manter corretamente os dados do cadastro é uma etapa necessária para que a empresa consiga conduzir posteriormente a regularização do empreendimento.
O Sero, por sua vez, é utilizado na aferição da obra e na regularização das contribuições sociais correspondentes. A própria Receita mantém seus canais atuais separados entre cadastro da obra no CNO, cálculo e aferição pelo Sero, DCTF Aferição e emissão da certidão.
Por isso, deixar para organizar a documentação somente quando a obra termina costuma ser uma escolha ruim. Informações sobre execução, mão de obra e escrituração foram produzidas durante meses ou anos e podem precisar ser recuperadas justamente quando a empresa quer encerrar o empreendimento ou obter sua certidão.
Para pessoas jurídicas que utilizam contabilidade regular na aferição, a qualidade da escrituração assume importância ainda maior. Não basta existir um balanço da empresa. Os registros precisam permitir identificar adequadamente as operações relacionadas à obra.
Uma assessoria que acompanha a construtora desde o início consegue trabalhar com CNO, documentação, folha e escrituração durante a execução, em vez de tentar reconstruir toda a história quando chega o momento de regularizar.
eSocial, EFD-Reinf e DCTFWeb precisam contar a mesma história
A mão de obra é outro ponto crítico da construção.
Contratações próprias, empreitadas, subempreitadas e serviços executados mediante cessão de mão de obra podem gerar diferentes responsabilidades e informações. A EFD-Reinf continua abrangendo, entre outros obrigados, empresas que prestam e contratam serviços realizados mediante cessão de mão de obra.
Essas informações não ficam isoladas. A Receita confirma que, após o fechamento das escriturações, dados do eSocial e da EFD-Reinf são integrados automaticamente à DCTFWeb, que consolida as apurações recebidas.
Isso explica por que a contabilidade da construção precisa acompanhar o processo inteiro. Um problema na classificação ou na informação de determinado serviço pode produzir reflexos em outra obrigação. A empresa que administra várias obras precisa ainda conseguir identificar onde ocorreu a divergência e corrigir a informação na origem.
A Pigatti trabalha essa rotina olhando para a operação da construtora e não somente para a entrega mensal. Contratos, retenções, folha, documentos fiscais e escrituração precisam conversar entre si para que a empresa tenha informações confiáveis tanto para cumprir suas obrigações quanto para acompanhar seus resultados.
O controle por obra também mostra onde a construtora realmente ganha dinheiro
Existe uma razão gerencial para organizar a contabilidade dessa maneira.
Imagine uma construtora com quatro contratos em andamento. O faturamento total cresce e o caixa parece saudável, mas duas obras estão consumindo mais mão de obra do que o orçamento previa. Em outra, serviços de terceiros aumentaram durante a execução. Sem uma apropriação consistente dos custos, o resultado consolidado da empresa pode esconder essas diferenças até que a margem já tenha sido consumida.
Uma contabilidade preparada para atender construção civil consegue estruturar centros de custos e informações por empreendimento, permitindo que os sócios comparem receita, custos e resultado das obras.
Isso também melhora a elaboração de novos orçamentos. O histórico deixa de ser apenas uma percepção do responsável pela obra e passa a oferecer referências sobre quanto determinadas etapas efetivamente custaram.
É uma diferença importante na escolha de um escritório contábil. Cumprir obrigações mantém a empresa regular. Produzir informação contábil que ajude a decidir quais contratos aceitar, onde a margem está sendo perdida e quanto a empresa realmente ganha acrescenta uma função de gestão ao serviço.
A Reforma Tributária acrescenta uma nova camada à contabilidade das construtoras
A partir daqui, a discussão fica ainda mais relevante para empresas que estão escolhendo uma contabilidade agora.
CNO, Sero e as obrigações previdenciárias continuam. Ao mesmo tempo, a construção civil começa a conviver com a transição para IBS e CBS. Em 2026, o novo sistema está em fase de implementação e os documentos fiscais eletrônicos já seguem cronogramas de adaptação definidos pela Receita Federal e pelo Comitê Gestor do IBS.
Em 2027, a CBS passa à etapa efetiva de cobrança e PIS e Cofins são extintos. O IBS permanece na fase inicial da transição. Entre 2029 e 2032, ocorre a substituição gradual de ICMS e ISS pelo IBS. Em 2033, o novo modelo entra integralmente em vigor e ICMS e ISS são extintos.
A construção possui particularidades dentro dessa reforma. A legislação criou tratamento específico para operações imobiliárias e regras próprias para determinados serviços e operações do setor. Isso significa que uma construtora não deveria projetar seus contratos futuros simplesmente substituindo os tributos atuais por uma alíquota genérica de IBS e CBS.
Durante a transição, a contabilidade precisará analisar como cada empresa atua. Uma construtora que presta serviços para terceiros não possui necessariamente a mesma operação tributária de uma incorporadora que constrói e vende unidades próprias. Empresas do Simples também têm regras próprias de integração ao novo modelo, atualizadas pelo CGSN em 2026.
Para contratos de longa duração, a questão ganha ainda mais importância. Uma obra contratada agora pode continuar em execução quando novas etapas da Reforma já estiverem valendo. Formação de preço, cláusulas tributárias, créditos e documentação fiscal precisam considerar essa passagem de um sistema para outro.
O que muda e o que continua na construção civil
A Reforma não substitui toda a estrutura fiscal e previdenciária da construção. Ela acrescenta uma nova camada que será implementada progressivamente.
Em 2026, CNO, Sero, eSocial, EFD-Reinf e DCTFWeb continuam normalmente, enquanto empresas adaptam sistemas e documentos às exigências de IBS e CBS. A Receita e o CGIBS já publicaram cronograma próprio para os documentos fiscais eletrônicos da Reforma.
Em 2027, a CBS avança e PIS/Cofins são extintos. O IBS inicia sua transição, enquanto as empresas precisam operar com documentos e informações preparados para os novos tributos.
De 2029 a 2032, ISS e ICMS são reduzidos gradualmente enquanto o IBS aumenta sua participação. Para empresas de construção, esse período exigirá atenção especial aos contratos e às operações que atravessarem mais de uma etapa da transição.
Em 2033, IBS e CBS estarão integralmente inseridos no novo sistema e termina a transição de ICMS e ISS. CNO, Sero e as obrigações previdenciárias não estão no calendário de extinção desses tributos e continuam atendendo às suas finalidades próprias.
Ou seja, contratar uma contabilidade para construção civil agora também significa avaliar se o escritório está preparado para administrar os dois lados dessa transição: aquilo que permanece e aquilo que está mudando.
Quando vale trocar para uma contabilidade especializada em construção civil?
Nem sempre a necessidade aparece por causa de uma autuação ou problema no CNO. Alguns sinais surgem antes.
A empresa começa a executar várias obras e não consegue visualizar o resultado individual de cada uma. A contabilidade recebe documentos, mas os gestores precisam manter controles paralelos em planilhas para descobrir a margem dos contratos. Retenções geram dúvidas recorrentes. A regularização das obras exige correr atrás de documentos antigos. O escritório responde às demandas fiscais, mas não participa da análise dos contratos ou das mudanças que afetarão o negócio.
A Reforma acrescenta outro sinal: a empresa não sabe dizer como IBS e CBS afetarão suas operações, seus documentos, seus contratos e a formação dos preços nos próximos anos.
Nesse estágio, comparar escritórios apenas pelo valor da mensalidade pode esconder uma diferença relevante de escopo. O custo de uma contabilidade precisa ser comparado também com o nível de controle, acompanhamento e conhecimento setorial que a construtora recebe.
Como escolher uma contabilidade para construção civil em São Paulo?
Antes de contratar, vale entender como o escritório pretende acompanhar as obras.
Pergunte como são tratados CNO e Sero, de que forma são acompanhadas retenções e serviços contratados, como ocorre a integração entre folha, eSocial, EFD-Reinf e DCTFWeb e se a escrituração consegue fornecer informações individualizadas por empreendimento.
Também vale perguntar sobre a Reforma Tributária. Não basta saber que IBS e CBS existem. Uma assessoria que atende construção precisa acompanhar a transição e conseguir relacioná-la à realidade da empresa, distinguindo prestação de serviços, incorporação, operações imobiliárias e o regime tributário utilizado.
É esse modelo que orienta o trabalho da Pigatti Contabilidade com empresas que precisam de uma gestão contábil mais próxima da operação. A análise começa pela forma como a construtora trabalha, seus contratos, obras e controles atuais. A partir daí, a contabilidade pode ser estruturada para atender as obrigações e, ao mesmo tempo, produzir informações úteis para os sócios.
Para uma construtora que está crescendo, essa proximidade se torna especialmente relevante. Mais obras significam mais faturamento, mas também aumentam o volume de contratos, mão de obra, documentos, retenções e decisões tributárias que precisam ser administradas.
Sua construtora precisa de uma contabilidade preparada para a próxima obra e para a Reforma
Escolher uma contabilidade especializada em construção civil não deveria acontecer somente quando surge um problema na regularização de uma obra.
O melhor momento é quando ainda existe espaço para organizar CNO, escrituração, contratos, folha, retenções e controles por empreendimento antes que inconsistências se acumulem. Em 2026, há um motivo adicional para fazer essa revisão: contratos iniciados agora podem atravessar a entrada efetiva da CBS em 2027 e as próximas etapas da Reforma Tributária.
A Pigatti Contabilidade, em São Paulo, pode avaliar a estrutura contábil e tributária atual da construtora, identificar pontos que precisam ser organizados e preparar a empresa para administrar suas obras com informações mais confiáveis durante a transição para IBS e CBS.
Se a sua construtora procura uma contabilidade que conheça as particularidades da construção civil e acompanhe de perto as mudanças tributárias dos próximos anos, fale com a Pigatti e solicite uma análise da operação da empresa.