Emissor Nacional: como emitir a NFS-e Nacional a partir de 1º de novembro de 2026
escrito em 30 de outubro de 2026
Empresas do Simples Nacional passam a emitir a Nota Fiscal de Serviço eletrônica pelo Emissor Nacional. Entenda o que muda, como acessar o sistema, como emitir a NFS-e e o que acontece com IBS e CBS em 2027.
A emissão da Nota Fiscal de Serviço eletrônica (NFS-e) muda para milhares de empresas a partir de 1º de novembro de 2026.
Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional que prestam serviços passam a emitir a NFS-e exclusivamente pelo Emissor Nacional, seja diretamente pelo portal web ou por sistemas integrados via API.
A regra vale independentemente de o município possuir um emissor próprio. Na prática, empresas que estavam acostumadas a entrar no site da prefeitura para emitir suas notas precisarão se adaptar ao ambiente nacional. Veja as diretrizes oficiais para a emissão da NFS-e Nacional pelas empresas do Simples Nacional.
A mudança também gera dúvidas sobre a Reforma Tributária e seus impactos nas empresas: já é preciso preencher IBS e CBS? O código do serviço mudou? O sistema da prefeitura deixa de funcionar? E como emitir uma nota no novo portal?
Neste conteúdo, explicamos o que muda e mostramos o passo a passo para utilizar o Emissor Nacional da NFS-e.
O que é a NFS-e Nacional?
A NFS-e Nacional é o modelo padronizado de Nota Fiscal de Serviço eletrônica criado para unificar a emissão e o compartilhamento das informações fiscais relacionadas à prestação de serviços.
Até então, a emissão da NFS-e era fortemente descentralizada. Cada município podia trabalhar com seu próprio sistema, leiaute, códigos e processos.
Com o padrão nacional, essas informações passam a integrar um ambiente compartilhado, facilitando a comunicação entre municípios, contribuintes e administrações tributárias.
A NFS-e continua sendo uma nota fiscal de serviço. O que muda é o padrão utilizado para registrar e transmitir as informações.
Notas de mercadorias continuam seguindo documentos próprios, como NF-e e NFC-e.
O que muda para empresas do Simples Nacional em 1º de novembro de 2026?
A principal mudança é o local de emissão.
A partir de 1º de novembro de 2026, as ME e EPP optantes pelo Simples Nacional devem emitir suas NFS-e pelo Emissor Nacional.
Isso vale mesmo para empresas estabelecidas em municípios que possuem sistema próprio de emissão.
Segundo as diretrizes divulgadas pelo Portal Nacional da NFS-e em 29 de outubro, o critério utilizado pelo sistema será a data de competência do serviço.
Assim:
| Competência do serviço | Onde emitir |
|---|---|
| Até 31/10/2026 | Pode permanecer no sistema municipal, conforme a regra do município |
| A partir de 01/11/2026 | Emissor Nacional da NFS-e para ME e EPP do Simples Nacional |
Por isso, é importante observar a competência da nota, e não apenas o dia em que ela está sendo emitida.
E para empresas de São Paulo?
Para as empresas do Simples Nacional estabelecidas no município de São Paulo, a mudança também acontece em 1º de novembro de 2026.
A Prefeitura de São Paulo informou que o sistema da NFS-e paulistana continuará disponível para consultas e emissões retroativas relacionadas a fatos geradores ocorridos até 31 de outubro de 2026.
Para serviços com competência a partir de novembro, a emissão deverá ocorrer pelo ambiente nacional.
Ou seja: a Nota Fiscal Paulistana não simplesmente desaparece. Ela continua importante para o histórico e para operações anteriores à migração, mas deixa de ser o canal de emissão das novas NFS-e das empresas do Simples abrangidas pela regra.
Onde emitir a NFS-e Nacional?
A emissão pode ocorrer de duas maneiras principais:
1. Pelo Emissor Nacional Web
É o portal público disponibilizado para que o próprio contribuinte preencha os dados e emita a nota.
2. Por sistema ou ERP integrado via API
Empresas que utilizam plataformas de gestão ou sistemas de faturamento podem continuar emitindo pelo próprio software, desde que ele esteja devidamente integrado ao ambiente nacional.
A Receita Federal confirma que a emissão para as empresas do Simples pode ser realizada tanto pelo Emissor Web quanto pela API. Veja o comunicado oficial da Receita Federal sobre a obrigatoriedade da NFS-e Nacional.
Como acessar o Emissor Nacional da NFS-e?
O Portal Nacional permite autenticação pelos meios disponibilizados pelo sistema, incluindo conta gov.br e certificado digital.
Para empresas que já possuem certificado digital, o acesso pode ser feito diretamente por essa opção.
O certificado também tem papel importante para empresas que utilizam sistemas integrados à API.
Antes de começar a emitir, recomendamos conferir:
- se o certificado digital da empresa está válido;
- se os dados cadastrais estão atualizados;
- quais serviços a empresa presta;
- quais códigos de tributação serão utilizados;
- se o sistema de faturamento ou ERP já está preparado para o padrão nacional.
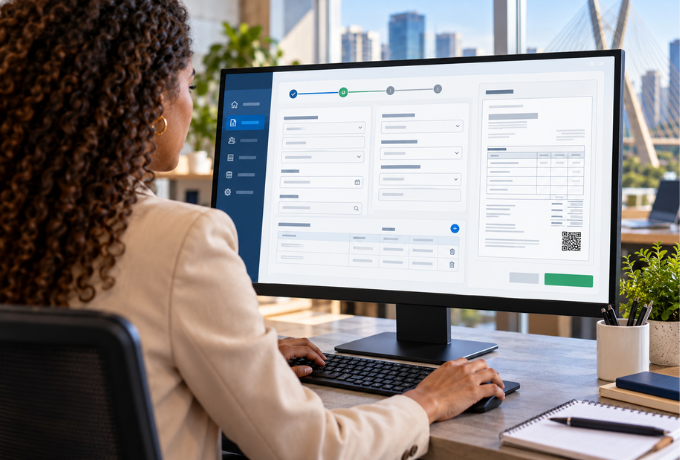
Como emitir a NFS-e pelo Emissor Nacional: passo a passo
O próprio Portal Nacional mantém uma área de documentação oficial da NFS-e, com guias, manuais, anexos e informações técnicas atualizadas.
1. Acesse o Emissor Nacional
Entre no Portal Nacional da NFS-e e acesse o Emissor Web.
Faça a autenticação utilizando uma das opções disponíveis, como certificado digital ou conta gov.br.
2. Inicie uma nova emissão
Dentro do ambiente do contribuinte, selecione a opção para emitir uma nova NFS-e.
O sistema abrirá o formulário de emissão.
3. Informe a data de competência
A data de competência representa a data em que o serviço foi prestado.
Esse campo merece atenção especial porque, na mudança de novembro de 2026, é ele que determina se a nota deverá ser processada pelo ambiente nacional ou, nos casos retroativos permitidos, pelo sistema municipal.
4. Informe quem está emitindo a nota
O sistema solicitará a identificação do emitente.
Normalmente, a empresa estará emitindo a NFS-e na condição de prestadora do serviço.
Os dados cadastrais vinculados à empresa serão utilizados no documento.
5. Preencha os dados do cliente
Informe os dados do tomador do serviço.
Quando o cliente estiver no Brasil, normalmente serão utilizados CPF ou CNPJ e demais informações solicitadas pelo sistema.
Também existem tratamentos específicos para operações com tomadores no exterior ou situações em que o tomador não seja identificado, quando permitidas.
6. Informe o serviço prestado
Nesta etapa, é necessário informar os dados relacionados ao serviço.
O Emissor Nacional trabalha com informações como:
- local da prestação;
- Código de Tributação Nacional;
- código complementar municipal, quando aplicável;
- descrição do serviço;
- classificação do serviço pela NBS;
- demais informações tributárias relacionadas à operação.
O Guia Oficial do Emissor Nacional prevê o preenchimento do Código de Tributação Nacional e da NBS correspondente ao serviço, além de códigos complementares quando configurados pelo município.
Esse é um ponto importante: não escolha um código apenas porque ele parece semelhante ao serviço prestado.
Uma classificação incorreta pode influenciar a tributação e outras informações fiscais da nota.
Em caso de dúvida, consulte a contabilidade antes de parametrizar o serviço.
O que é NBS?
NBS é a Nomenclatura Brasileira de Serviços, Intangíveis e outras Operações que Produzam Variações no Patrimônio.
Ela funciona como uma classificação nacional dos serviços e ganhou ainda mais importância com a padronização dos documentos fiscais e com a Reforma Tributária.
No Emissor Nacional, a NBS passa a fazer parte das informações utilizadas para identificar corretamente a operação.
Isso não significa simplesmente que todos os códigos municipais deixaram de existir.
O próprio leiaute nacional prevê Código de Tributação Nacional, NBS e, quando aplicável, códigos complementares definidos pelo município. As tabelas e anexos utilizados pelo sistema podem ser consultados na documentação técnica oficial da NFS-e Nacional.
7. Informe os valores da prestação
Preencha o valor do serviço e as demais informações financeiras solicitadas pelo sistema.
Dependendo da operação, também podem existir campos relacionados a:
- descontos;
- retenção de ISS;
- deduções ou reduções de base;
- benefícios;
- tributação federal;
- outras condições específicas.
Essas informações não devem ser preenchidas de forma automática apenas com base em uma nota anterior.
É importante considerar o regime tributário da empresa e a natureza específica da operação.
8. Revise as informações
Antes de emitir, confira principalmente:
- CNPJ ou CPF do cliente;
- data de competência;
- descrição do serviço;
- Código de Tributação Nacional;
- NBS;
- valor;
- município;
- retenções;
- tratamento tributário aplicado.
Erros de cadastro e classificação podem gerar a necessidade de cancelamento ou substituição do documento posteriormente.
9. Emita a NFS-e
Depois da conferência, conclua a emissão.
A plataforma gera a NFS-e e permite consultar o documento emitido.
Empresas do Simples já precisam preencher IBS e CBS em novembro de 2026?
Essa é uma das dúvidas mais importantes.
Não.
A obrigatoriedade de utilizar o Emissor Nacional começa em 1º de novembro de 2026, mas isso não significa que as empresas do Simples Nacional já tenham que aplicar as regras de IBS e CBS nesse momento.
A Receita Federal esclareceu que as disposições relacionadas à CBS e ao IBS para os optantes do Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027.
Portanto, são duas mudanças diferentes:
| Mudança | Data para o Simples Nacional |
|---|---|
| Obrigatoriedade de emissão pelo Emissor Nacional | 01/11/2026 |
| Regras de IBS e CBS aplicáveis ao Simples | 01/01/2027 |
Essa separação é importante para evitar um erro comum: achar que a mudança de portal significa que IBS e CBS já precisam ser destacados pelas empresas do Simples em novembro.
Para entender melhor como os novos tributos afetam preços, fornecedores e créditos ao longo da transição, veja também o conteúdo da Pigatti sobre preços e créditos de IBS e CBS na Reforma Tributária.
O que muda na NFS-e com a Reforma Tributária?
A NFS-e Nacional também está sendo preparada para suportar o novo sistema tributário.
O leiaute já possui informações relacionadas a IBS e CBS e vem recebendo atualizações técnicas para a Reforma Tributária.
Com isso, a parametrização correta dos serviços passa a ter ainda mais importância.
Entre as informações que ganham destaque no novo cenário estão:
- NBS;
- CST;
- cClassTrib;
- indicadores relacionados à operação;
- IBS;
- CBS;
- benefícios, reduções e tratamentos tributários específicos.
Para as empresas do Simples, a aplicação dessas regras deve ser observada a partir de 2027, conforme o enquadramento e a opção de apuração da empresa.
A escolha sobre a forma de recolhimento de IBS e CBS também pode exigir análise individual. A Pigatti já explicou em outro conteúdo como o Simples híbrido e os créditos de IBS e CBS podem afetar a decisão das empresas.
Minha empresa usa um sistema de gestão. Preciso entrar no portal toda vez?
Não necessariamente.
A obrigatoriedade é utilizar o padrão nacional de emissão.
Isso pode acontecer diretamente pelo Emissor Nacional ou por uma plataforma integrada à API.
Portanto, empresas que emitem muitas notas podem continuar utilizando um sistema próprio ou ERP, desde que o fornecedor da tecnologia tenha realizado as adaptações necessárias para transmitir os documentos ao ambiente nacional.
Vale confirmar com o fornecedor do sistema antes da primeira emissão.
O que a empresa deve fazer agora?
Para evitar problemas com a emissão, alguns pontos merecem ser conferidos antes da mudança:
- valide o acesso ao Emissor Nacional;
- confira se o certificado digital está válido;
- revise os serviços utilizados pela empresa;
- valide Código de Tributação Nacional e NBS;
- confirme se o ERP ou sistema emissor já está integrado ao novo padrão;
- oriente quem é responsável pela emissão das notas;
- não preencha IBS e CBS no Simples em 2026 apenas porque os campos aparecem no sistema;
- prepare as parametrizações necessárias para as mudanças tributárias de 2027.
Essa preparação faz parte de um trabalho maior. Em outro conteúdo, mostramos por que o planejamento tributário deixou de ser uma preocupação apenas das grandes empresas com a Reforma Tributária.
NFS-e Nacional: o que muda na prática?
Para as empresas do Simples Nacional, a principal mudança imediata é operacional.
A partir de novembro, a emissão deixa de depender do emissor utilizado anteriormente pelo município e passa para o ambiente nacional.
Mas a mudança também prepara as empresas para uma etapa maior.
Em 2027, IBS e CBS entram efetivamente na rotina do Simples Nacional e novas informações tributárias passam a ter impacto na emissão, na parametrização dos sistemas, na formação de preços e, dependendo do perfil da empresa, na relação com clientes e fornecedores.
Essa relação entre fornecedores, clientes e preparação para o novo sistema já começa a aparecer no mercado. Veja também: Enquanto empresários esperam, grandes empresas já estão pressionando a cadeia pela Reforma Tributária.
Por isso, migrar para o novo emissor é apenas uma parte da preparação.
A empresa também precisa garantir que as informações utilizadas na nota estejam corretamente classificadas.
Precisa de ajuda com a NFS-e Nacional e a Reforma Tributária?
A Pigatti Contabilidade está acompanhando as mudanças da NFS-e e da Reforma Tributária para orientar empresas na adaptação dos seus processos fiscais.
Além da mudança no emissor, nosso time pode apoiar na revisão das informações tributárias, parametrização, análise dos impactos de IBS e CBS e preparação da empresa para 2027.
Se a sua empresa ainda tem dúvidas sobre o novo Emissor Nacional ou sobre como a Reforma Tributária vai afetar a sua operação, conheça a consultoria de Reforma Tributária da Pigatti.